山雨欲来风满楼?
08 年次贷危机前夕,少数资金通过买入 CDS(信用违约互换)成功押注了房地产市场的崩盘。
当下,市场也正在将同样的金融工具用于对冲 AI 算力基建的债务风险。
简单来说,CDS 本质上是企业债务的违约保险。买方支付保费,若企业资金链断裂无法偿债,卖方全额赔付。
btc
(
twitter.com
)
山雨欲来风满楼?
08 年次贷危机前夕,少数资金通过买入 CDS(信用违约互换)成功押注了房地产市场的崩盘。
当下,市场也正在将同样的金融工具用于对冲 AI 算力基建的债务风险。
简单来说,CDS 本质上是企业债务的违约保险。买方支付保费,若企业资金链断裂无法偿债,卖方全额赔付。
数据显示,资金正在密集买入科技公司的这种违约险。9 月份,与美股七大科技巨头债券挂钩的 CDS, 周均交易规模突破 90 亿美元,较 7 月水平激增逾 4 倍。
另外,今年美国企业 CDS 指数的总交易量已超过去年全年。
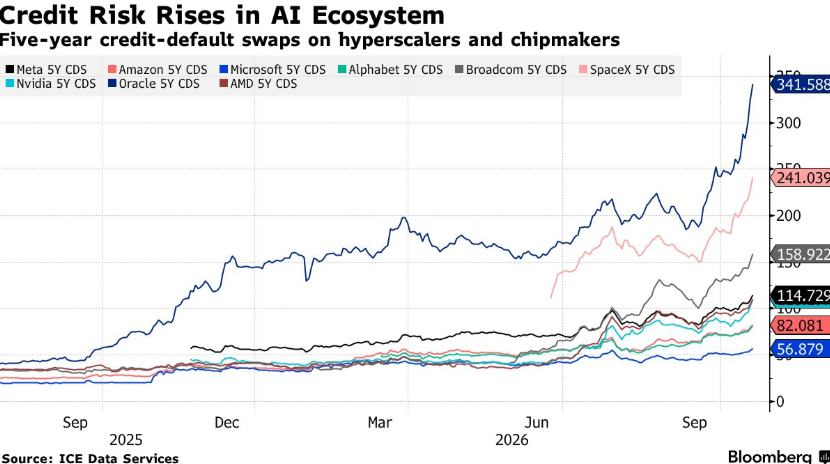
甲骨文的 5 年期 CDS 一度升至 343 个基点。SpaceX 的 CDS 从 6 月的 111 个基点快速拉升至 240 个基点以上。
更为激进的新兴云服务商 CoreWeave(就是最近股价大跌的那家 $CRWV),其 CDS 利差直接突破 1000 个基点,这在债券定价模型中已被视为面临实质性信用压力的困境区间。
今年以来,全球企业为 AI 相关基建的借款规模已超 4500 亿美元,达到去年同期的四倍。底层逻辑正从初期的自由现金流支撑,全面转向高杠杆的债务驱动。
所以本质上,搞 AI 太烧钱了,巨头们现在的玩法已经从“花自己的利润”,变成了“疯狂加杠杆借钱”。
那么市场也开始怀疑,大厂们砸进 AI 里的钱,到底能不能按期赚回来?
当多资产基金和老钱们排队买入CDS 时,意味着留给科技巨头们兑现利润的时间窗口,已经非常有限了。
点击图片查看原图